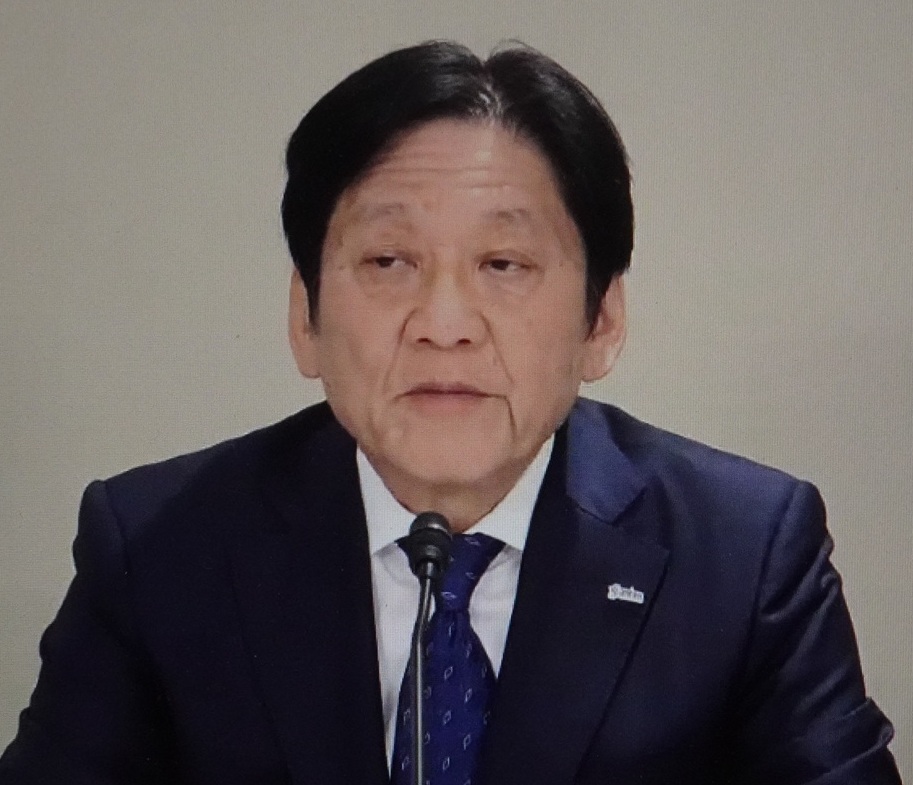
参天製薬は5日、2026年度第2四半期決算説明会を開催し、伊藤毅社長兼CEOが「売上・利益ともに下半期偏重のため、通期予想に対して想定通りの進捗している」と評価した。
日本医療用医薬品(売上収益612億円、前年同期比 12.4%減)では、 アイリーア(眼科用VEGF阻害剤)について、「バイオAG2の貢献もあり通期売上予想に対して進捗率48%と順調で、引き続き8mg製剤の浸透を促進する」と明言。「ジクアスLX」の切り替え遅れにより売上収益の通期見通しを104億円から69億円に下方修正したジクアス類(ドライアイ治療薬)は、「ジクアスLXへの切替に伴いシェアは着実に上昇した。製品特性浸透活動の強化により一段の成長を図る」方針を明らかにした。
中長期の成長ドライバーとして期待される新製品のリジュセア(近視進行抑制薬)は「順調に拡大している」。アップニーク(眼瞼下垂治療薬)も、「採用眼科数が通期目標を前倒しで達成した」と報告し、「眼科機関での疾患・治療特性への理解を浸透させ処方本数拡大を図る」考えを示した。。
一方、海外売上収益は、中国(166億円)、アジア(199億円、中国除く)、EMEA(445億円)の全地域で増収を示し、「海外売上比率は49%から57%に上昇した」(伊藤氏)。
2026年度第2四半期のトピックスにも言及し、「日本での昨年度のセタネオ(緑内障)に続くロープレッサ(緑内障)の上市」、「中国でのSTN1012700(近視)、アジアでのSTN1013800(眼瞼下垂)申請」を挙げた。
参天製薬の2026年度第2四半期業績は、売上収益1433億円(前年同期比3.9%増)、売上総利益827億円(7.1%増)、コア営業利益239億円(7.3%増)、営業利益194億円(8.4%増)、中間利益155億円(11.7%増)となった。
売上収益は、日本での主力品の市場拡大再算定、及びバイオAG1上市・浸透の影響を、海外の成長でカバーし増収となった。コア営業利益も、海外の堅調な推移に加え、コスト管理や為替等により増益となった。
株主還元では、発行済み株式の5.0%(350億円上限)の自社株買いと、年間4円の増配の計42円/株(中間21円/株、期末21円/株)を予定している。
2026年度通期業績予想は、売上収益3110億円(対前年比6.6%増)、売上総利益1860億円(9.6%増)、コア営業利益590億円(7.0%増)、営業利益495億円(3.6%増)、当期利益395億円(5.2%増)。