武田薬品の2026年度第2四半期決算(フルベース)は、 売上収益 2兆4070億円、(前年同期比8.4%増)、営業利益4067億円(同60.4%増)、税引前中間利益3187億円(78.2%増)、中間利益3057万円(171.6%増)、親会社の所有者に帰属する中間利益3056億円(171.8%増)となった。
売上収益はの増収は、主に円安による増収影響によるもの。主力である潰瘍性大腸炎・クローン病治療剤「エンティビオ」が米国等で好調に推移し、全体を牽引した。免疫不全症向けの免疫グロブリン製剤などがグローバルな需要拡大を続けている。
DHD治療薬「ビバンセ」などの特許切れ(独占販売権喪失)があったが、睡眠障害「オーゼイフル」、や血液疾患「ミムライロ」などの新製品が上市された。遺伝性血管性浮腫(HAE)治療剤「タクザイロ」なども売上収益に寄与した。
利益面では、フルベース(財務ベース)の大幅な増益は、前年同期に発生した一時的費用の反動や、記録的な円安が起因した。だが、為替影響除くと、新薬への移行期の横ばい圏内となっており、ビバンセの特許切れに伴う損失を新薬がまだ完全にカバーしきれない過渡期の状況にある。
本年5月発表時の当初予想から上方修正した2026年度通期業績見通しは次の通り。
売上収益 4兆7000億円(当初予想から600億円増、対前年比4.3%増)、営業利益4530億円(同330億円増、-)、親会社の所有者に帰属する当期利益当期利益2090億円(同430億円増、-)
通期業績予想の情報修正の要因は、① 円安による海外収益の増加、②エンティビオの堅調さと新薬群の寄与、③ ナルコレプシー治療薬「オーゼイフル」の日本・中国での承認と、真性多血症治療薬「ミムライロ」の米国での順調な立ち上がり、④構造改革による 約300億円のコスト削減ーなど。
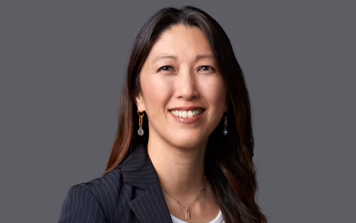
◆ジュリー・キム武田薬品代表取締役社長CEOのコメント
ナルコレプシータイプ1の治療薬「オーゼイフル」と赤血球増加症治療薬「ミムライロの上市、ザソシチニブの優先審査指定および直接比較P3試験における良好な結果は、2つの成長段階(Horizon)からなる当社の成長戦略における大きな前進を示すものである。
現在、これらのマイルストンを着実な事業成果につなげるとともに、後期開発パイプラインのさらなる進展、既存主力製品の持続的な安定性の確保、さらにトランスフォーメーションを通じた新たな組織能力の創出に取り組んでいる。
我々の成長戦略におけるHorizon1で掲げる優先事項に対する進展は、当社の次なる成長段階に向けた基盤を築いている。12月のCAPITAL MARKETS DAYにおいて、当社の成長戦略に加え、中核となる疾患領域で持続的なリーダーシップを確立していく道筋についてご紹介することを楽しみにしている。
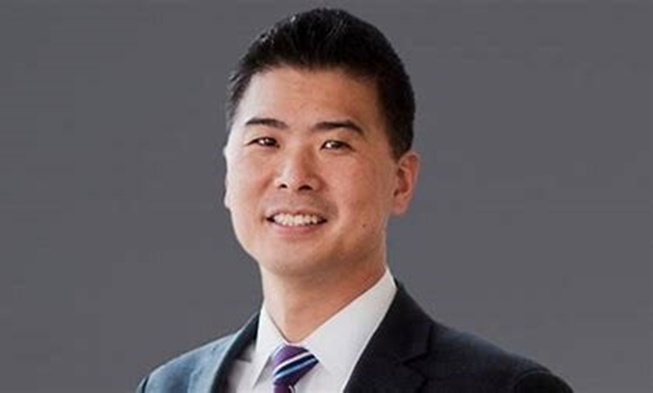
◆古田未来乃武田薬品チーフ フィナンシャル オフィサーのコメント
当社は、トランスフォーメーション・プログラムによる節減効果を活用し、新製品の上市やパイプラインの進展など、将来の成長に向けた投資を進めている。
上期の業績は、Horizon1の優先事項に対して着実に前進していることを示すものだ。通期の修正予想およびマネジメントガイダンスの達成に向けて、引き続き規律ある事業運営を進めていく。