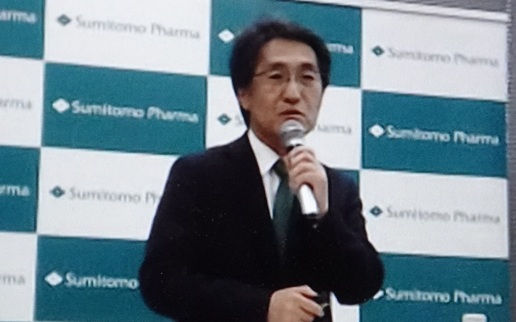
住友ファーマの木村徹社長は30日、2026年度第2四半期決算説明会で会見し、2026年度期末配当の復配(期末配当予想:1株当たり15円)について言及。「我々経営陣にとって非常に大きなマイルストーンを達成した。2023年度決算の最終損益3000億円の赤字からスタートした」と振り返った。
さらに、「親会社、銀行の支援を受けながらの再建であったが、事実上今年度中には無借金に移行できる。構造改革し、人数が減った中で皆で頑張った。とても大変なプロセスだった」と強調。
その上で、「本日、順調な業績回復に自信を含めて復配発表した。我々の再建フェーズがようやく最初の目標に到達した。今後は新しい住友ファーマの発展を目指して一歩ずつ進んでいきたい」と抱負を述べた。
iPS細胞由来パーキンソン病治療薬「アムシェプリ」のP4試験の進捗状況についても、「50代の女性患者に10月上旬、京大病院で第一例の移植手術が行われ、無事に退院し職場復帰を果たしている」と報告した。
2026年度第 2四半期は、米国の基幹製品であるオルゴビクス(進行性前立腺がん治療剤)、ジェムテサ(過活動膀胱治療剤)など米国の売上が好調に推移したことに加え、為替が想定より円安に推移したことなどから、売上収益は7 月 31 日に公表した予想を上回った。なお、同社の薬価改定の影響は28億円で、上半期はその約半分の影響を受けた。
一方、販売費及び一般管理費、研究開発費は為替影響を除くと想定をやや下回って推移したため、前回発表予想に対し、コア営業利益、営業利益、帰属する中間利益ともに上方修正した。
住友ファーマの2026年度第 2四半期コアベースの業績は、次の通り(カッコ内は前回予想との増減額)。
売上収益2665億円(155億円増)、コア営業利益421億円(121億円増)、営業利益423億円(123億円増)、親会社の所有者に帰属する当期利益382億円(122億円増)。
上半期の米国基幹製品の実績は、オルゴビクス1086億円(57.0%増)、ジェムテサ649億円(49.6%増)、マイフェンブリー93億円(46.8%増)。
2026年度業績予想(コアベース)は、売上収益5650億円(対前年比4.6%増)、コア営業利益1050億円(15.4%増)、営業利益1040億円(15.6%増)、親会社の所有者に帰属する当期利益940億円(22.1%増)を見込んでいる。
木村氏は、次世代成⻑エンジンとなるエンゾメニブ(急性骨髄性白血病、P2)、ヌビセルチブ(骨髄線維症P1/2)のがん2品目の商業化におけるパートナーとの提携戦略にも触れ、「去年と比べて当社の財務状況はより改善している」と説明。
その上で、「より利益が得られ、リスクを分散しながら、新薬の価値を世界市場で最速・最大化するための商業化を単独で行うか提携するかについて、コプロモーションも含めて治験データを見ながら見極めていく」基本方針を明らかにした。
iPS細胞由来パーキンソン病治療薬「アムシェプリ」のP4試験については、第一例となった女性患者は、細胞移植手術の傷も癒えて退院し、普通の生活を送れるようになって会社復帰している。
木村氏は、「アムシェプリが移植個所に生着してドパミン神経を作るまでに時間を要するため、その効果が出てくる時間経過をフォローしていく」と説明した。今後もP4試験の推進に向け、実施施設の⽴ち上げと患者の受け⼊れ態勢を整備し、2026年度に1〜2例程度、2027年度に10例程度、2028年度に10〜20例程度移植していく。P4試験に参加する患者への移植を優先し、P4試験完了後には施設や患者の範囲を拡⼤する。