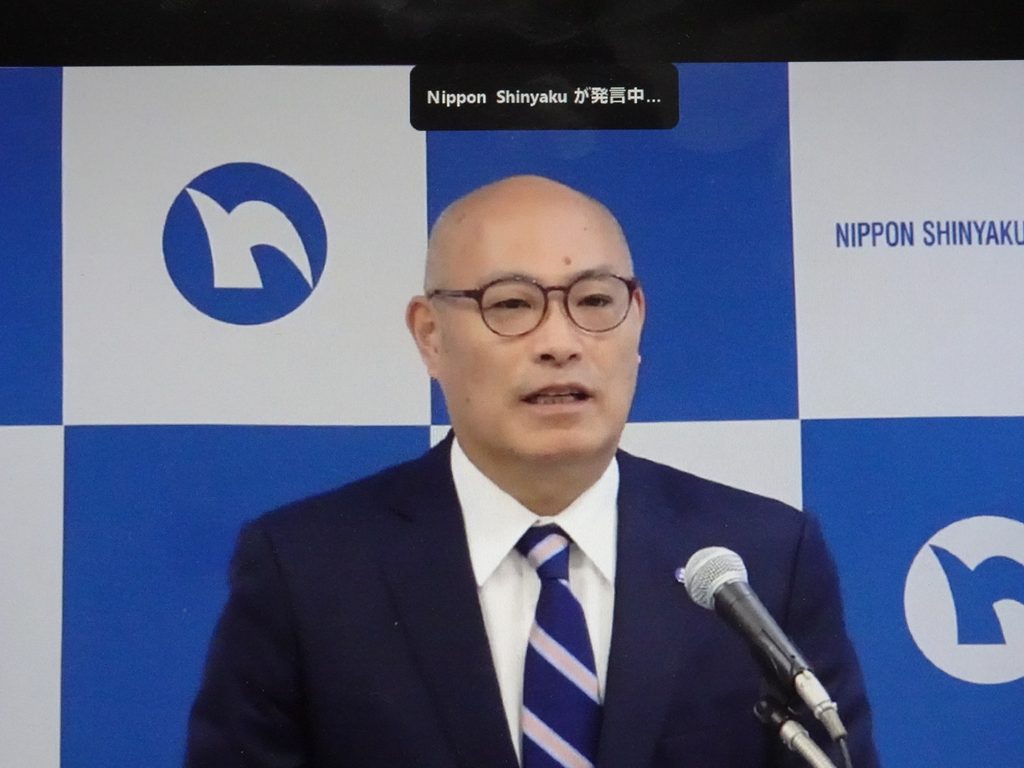
日本新薬の中井亨社長は13日、2026年度中間期決算説明会で会見し、デュシェンヌ型筋ジストロフィー(DMD)治療薬「CAP-1002」(デラミオセル)の販売契約解除等を巡る提携先のカプリコールからの訴訟問題について言及した。
中井氏は、「米国裁判所が仮処分命令申し立てを却下し、本件紛争は今後、販売契約の仲裁手続きにおいて審理される」と改めて説明。仲裁においても同社が「デラミオセルを米国で独占販売する権利を保有していることを主張していく」考えを強調した。
さらに、カプリコールが米国で行っているデラミオセルの生物製剤承認申請(BLA)について、「FDAによる審査終了目標日(PDUFA date)が8月22日から11月22日に延長された」と報告。
その上で、「デラミオセルを取り巻く状況は引き続き不透明である。仮に承認されず当社で発売できなかった場合でも、“研究開発資源の最適配分”、“戦略的アライアンス”、“収益構造改革”の取り組みを着実に進めることで利益を確保し、企業価値を高めていく」と言い切った。
日本新薬の医薬品事業戦略は、「自社創薬・導入・PLCMの3本柱により年平均2品目以上新製品を上市し、ウプトラビ(肺動脈性肺高血圧症治療薬)のパテントクリフへの対応を優先する」というもの。
ウプトラビは、本年10月に物質特許の期限を迎え、日本や欧州など米国以外の特許も2027年4月に満了する見込み。
同剤の特許切れの穴を埋める次世代の柱として、デラミオセルの米国発売が期待されていたが、米国での承認延期や提携先との訴訟(仲裁手続き)により先行き不透明で、収益確保に向けた戦略的提携や他製品の育成が急務となっている。
成長と収益性向上に向けた具体的な取り組みとして中井氏は、「研究開発資源の最適配分」、「戦略的アライアンス」、「収益構造改革」を挙げる。
研究開発資源の最適配分では、「有望なパイプラインに経営資源を集中し、研究開発費をコントロールしながら最大の価値創出を目指す」。
戦略的アライアンスでは、「国内外のパートナーとの導入・導出等の戦略的連携により、新たな成長ドライバーを継続的に獲得する」。中井氏は、その取り組みの一つとして、「田辺ファーマとのリンパ腫治療薬ロンカスツキシマブテシリン(MT-2111)の日本での独占的販売契約締結」を例に挙げ、「今後も新たな開発品の導入によるパイプラインの拡充に加え、早期の収益貢献が期待できる品目の獲得も進める」方針を示した。
収益構造改革では、持続的な成長を支える収益構造への転換を進め、企業価値の向上を目指す。その実現ために、「全社的に売上・費用構造を検証し、構造改革プランの具体化を推進する」
中井氏は、本年8月、カプリコールによるデラミオセルのFDAへの適応申請が「DMDに伴う心筋症」から「上肢機能の維持(上肢機能低下の抑制)」へと絞り込み・変更されたことにも言及。
「もともと上肢機能維持で開発を進められていた。その中で、心筋症に使える可能性が見いだされた」と明かし、「適応が上肢機能維持に変更されて心筋症よりも売上想定が少し下がるものの、魅力的な製品であると考えている」と明言した。また、5月7日のカプリコールからの訴訟提起は、「アメリカの販売契約による見解の違い」とした上で、「日本の契約とは別物で、日本でも独占販売できる」との見解を示した。
もし仮にデラミオセルの売上見通しが除外されるようになった場合についても、「その穴を一品で埋めるよりも複数の少し小型の品目を揃えることでカバーしていく。この方法により、リスクマネージメントも取れて、全体がバランス良く成長していく」と訴求した。
日本新薬の2026年度中間期決算は、売上収益978億3000万円(前年同期比22.8%増)、営業利益192億7200万円(1.6%減)、税引前利益200億600万円(0.1%減)、親会社の所有者に帰属する中間利益154億7200万円(1.8%減)となった。
売上収益では、ウプトラビビの国内売上および同製品の海外売上に伴うロイヤリティ収入の伸長に加え、フィンテプ(抗てんかん薬)、ジャイパーカ(経口抗がん剤)、アーリーダ(前立腺がん)などが寄与した。売上は増加したものの、売上原価や研究開発費等の各種費用が増加し、減益となった。
2027年3月期の業績予想は、売上収益1910億円(対前年比11.8%増)、営業利益330億円(7.0%減)、税引前利益340億円(6.8%減)、親会社の所有者に帰属する当期利益270億円(9.2%減)を見込んでいる。