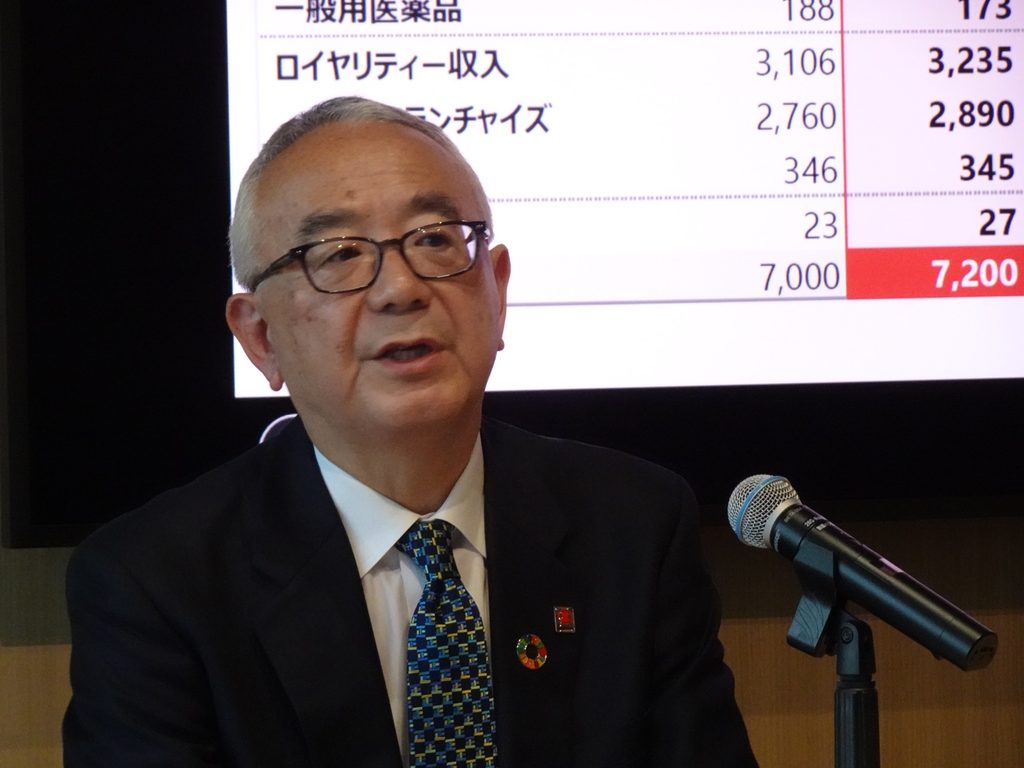
塩野義製薬の手代木功会長兼社長CEOは29日、2026年度第2四半期決算説明会で会見し、好調な業績を受けて上方修正した2026年度通期業績予想にについて言及。「2026年度売上高7200億円、営業利益2300億円予想を達成することで、来年度以降さらなる成長曲線に乗ることができる」と言い切り、今後のより一層の飛躍に対する手応えを強調した。
また、国内事業について、「新型コロナの流行が想定を下回る中、不眠症治療薬クービビック、鳥居薬品関連製品、ALS等治療薬ラジカットなどのQOL疾患領域製品の伸長により、感染症の流行に左右されにくい安定的な収益基盤構築が進んだ」と自負した。
中国事業は、塩野義有限公司の後発医薬品の販売、開発、製造を担う同社子会社の高跖医薬社(本社:中国浙江)への売却について、「中国における後発医薬品事業の環境変化により、売上高は2022年からの3年間で約5割減少にし、25~30億円の赤字も出ていた」と説明。その上で、「新薬を中心とした事業体制への転換の重要性」を訴求した。
塩野義製薬の2026年度第2四半期は、海外事業では、ALS治療薬「ラジカヴァ」に関する事業承継が円滑に進み、希少疾患の事業基盤の構築が着実に進展。従来からの強みである感染症領域では、欧米におけるセフィデロコルの販売が順調に推移した。
さらに、同社の収益基盤であるHIV事業も、ヴィーブ社において、主力製品の経口2剤配合剤であるドウベイトに加え、今後の中長期的な収益源となる長時間作用型注射製剤のカベヌバとアプティテュードの販売が、引き続き好調に推移し、ロイヤリティー収入は1654億円(同27.9%増)を計上し、持分法投資利益もが増加した。
国内事業では、不眠症治療薬クービビック、鳥居薬品関連製品、ALS等治療薬ラジカットなどのQOL疾患領域の製品が伸長した。
これらの要因に伴い、売上収益は3504億円(対前年同期比64.5%増)、営業利益1152億円(同55.8%増)、税引前中間利益1073億円(9.9%増)、親会社の所有者に帰属する中間利益1195億円(44%増)となった。
手代木氏は、イントラビオ社の買収(3156億円)により希少疾患を“新たな成長領域”と位置付け、「欧米での成長において、当社の大きな成長エンジンになる」と断言した。イントラビオ社買収により新たに獲得するリソソーム機能やエネルギー代謝改善剤「アクニューサ」についても、「欧米でニーマン・ピック病C型(NPC)治療薬として発売されている」と説明。
さらに、「本年9月には、米国で毛細血管拡張性運動失調症(A-T)における運動失調治療薬としての適応追加承認を取得した」と述べ、「イントラビオ社との融合による欧米を含むグローバルな製品提供の加速」に期待を寄せた。塩野義製薬では「低分子かつ筋肉、神経を中心とした希少疾病治療薬の開発・販売に尽力していく」(手代木氏)。
一方、中国においては、シデロフォアセファロスポリン系抗菌薬「セフィデロコル」およびオピオイド誘発性便秘症治療薬「ナルデメジン」など、自社創製品の承認取得をはじめ、新薬を中心とした事業展開が着実に進展している。手代木氏は、「新薬のビジネスに特化し、堅調に成長させていく」考えを改めて強調した。